Articles de agnes-hector
LE CARNET D’INFORMATION DU LOGEMENT
 Par
agnes-hector
Issu de l’article 167 de la loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets, le carnet d’information du logement a intégré les articles L. 126-35-2 à L. 126-35-11 du CCH. Il est destiné à faciliter et à accompagner les travaux d’amélioration de la performance énergétique du logement ainsi que l’installation d’équipements de contrôle et de gestion active de l’énergie. Ce carnet doit être établi, lors de la construction d’un logement ou à l’occasion de la réalisation de travaux de rénovation d’un logement existant ayant une incidence significative sur sa performance énergétique.
Un décret n° 2022-1674 et un arrêté, tous deux datés du 27 décembre 2022 (JORF du 28) viennent compléter le régime légal applicable à ce nouveau document donc permettre son effectivité. Le décret définit les critères susceptibles de déterminer les travaux ayant une incidence significative sur la performance énergétique d’un logement, ainsi que les critères permettant de déterminer les catégories de matériaux et d’équipements ayant une incidence directe sur la performance énergétique du logement lors de sa construction ou à l’occasion de travaux de rénovation d’un logement existant. Ces éléments sont complétés par l’arrêté, lequel précise les travaux de rénovation d’un logement existant ayant une incidence significative sur sa performance énergétique. En outre, les documents permettant d’attester la performance énergétique du logement sont listés dans le décret.
Le carnet d’information est établi pour chaque logement dont la construction ou les travaux de rénovation font l’objet d’une demande de permis de construire ou d’une déclaration préalable déposée à compter du 1er janvier 2023. Lorsque les travaux de rénovation du logement ne sont pas subordonnés à l’obtention d’un permis de construire ou au dépôt d’une déclaration préalable, le carnet d’information est établi pour le logement dans lequel sont réalisés les travaux lorsque ceux-ci font l’objet d’un devis qui est accepté à compter du 1er janvier 2023 ou, à défaut de devis, lorsque ces travaux débutent à compter du 1er janvier 2023. Le carnet d’information du logement est établi et mis à jour par le propriétaire du logement. Il obtient les informations requises du constructeur ou du maître de l’ouvrage lorsqu’il n’a pas cette qualité.
Dès lors qu’il aura dû être établi, le carnet d’information sera transmis à l’acquéreur lors de toute mutation du logement tel qu’il est au moment de la mutation. Cette transmission a lieu au plus tard à la date de la signature de l’acte authentique. L’acquéreur en atteste dans l’acte authentique.
Crédit immobilier - tension
Par
agnes-hector
Crédit immobilier : voici des exemples de “bons” dossiers désormais retoqués
En raison de la montée des taux et du taux d’usure, des ménages qui disposent pourtant de revenus confortables sont désormais exclus du crédit.
La hausse des taux de crédit immobilier ne touche plus seulement les ménages les plus modestes. Selon le courtier Meilleurtaux, la majorité des nouveaux emprunteurs sont désormais exclus du crédit, y compris les meilleurs profils. En cause, le taux d’usure (taux maximum légal que les établissements de crédit sont autorisés à pratiquer) qui a augmenté moins rapidement que les taux de crédits et qui bloque les dossiers d’emprunteurs pourtant solvables. De fait, les banques ne peuvent pas proposer à leurs client un TAEG (taux global qui comprend le taux de crédit, taux d’assurance et frais de dossier), supérieur au taux d’usure.
Au 1er juillet 2022, le taux d’usure a été fixé par la banque de France à 2,57% sur 20 ans. Les taux de crédit moyens étant actuellement à environ 1,85% sur 20 ans, les banques n’ont que très peu de marge de manœuvre pour financer les primo-accédants, qui disposent généralement d’une épargne limitée. Et la situation devrait se dégrader dans les prochaines semaines.
Un célibataire gagnant 2.500 euros net recalé
La BCE a en effet annoncé une hausse prochaine de ses taux directeurs, ce qui devrait faire une nouvelle fois grimper les taux de crédit. Avec le maintien du taux d’usure actuel jusqu’au mois d’octobre, les conditions d’emprunts s’annoncent de plus en plus restrictives. “Le taux d'usure est un dispositif qui a pour ambition d'être une protection pour les emprunteurs, mais dans les faits, c’est l’inverse qui se produit, analyse Maël Bernier, porte-parole chez Meilleurtaux. Si le calcul du taux d’usure n’est pas réformé rapidement, nous nous dirigeons inexorablement vers un marché totalement bloqué”.
La hausse des taux, combinée au maintien du taux d’usure, provoque ce que les économistes appellent l’effet ciseau. Un mécanisme qui exclut désormais du crédit des profils qui n’auraient eu aucun mal à emprunter il y a encore quelques mois. Pour mieux comprendre, voici trois simulations réalisées par Meilleurtaux qui illustrent les difficultés rencontrées par les emprunteurs.
Un célibataire de 30 ans, aux revenus nets mensuels de 2.500 euros, souhaite emprunter sur 25 ans avec un taux de 2%. Si l’on ajoute une assurance quotité de 100%, une assurance emprunteur de 0,27% et une caution de 1700 euros, le TAEG total s’élève à 2,59%, ce qui dépasse le taux d’usure. Notre célibataire, qui est en bonne santé et dispose d’un salaire confortable, est ainsi exclu du crédit en raison de la conjoncture actuelle.
Une situation "préoccupante"
Le deuxième exemple est un couple de 42 ans, aux revenus nets mensuels de 3.500 euros, soit environ le cumul de deux salaires médians. Il souhaite emprunter 220.000 euros sur 20 ans à un taux de 1,85% hors assurance. En comptant une assurance quotité de 100% pour la femme et de 50% pour l’homme, une assurance emprunteur de 0,27% et une caution de 1.700 euros, le TAEG total s’élève à 2,59%. Le taux d’usure est une nouvelle fois dépassé et notre couple est privé de crédit immobilier.
Enfin, voici l'exemple d’un couple de 46 ans avec des revenus mensuels de 8.000 euros par mois qui souhaite obtenir un crédit de 500.000 euros sur 19 ans (taux de 1,65%). Avec une assurance quotitié de 100% pour l’homme et 50% pour la femme, une assurance emprunteur à 0,35% et une caution à 4.500 euros, le TAEG total s’élève 2,67%. Le taux d’usure est une nouvelle fois dépassé, ce qui bloque le dossier de notre couple aux revenus pourtant confortables.
“La situation actuelle est très préoccupante, les ménages exclus du crédit immobilier à cause du taux d’usure vont se rabattre sur la location, déplore Maël Bernier. La pression locative va augmenter dans les grandes villes et les loyers risquent d’être tirés vers le haut”. Seule consolation pour les emprunteurs : les taux de crédits restent largement inférieurs à l’inflation, qui dépasse actuellement les 5% sur un an. Les ménages qui parviennent à obtenir un crédit empruntent donc avec des “taux réels” négatifs.
© Capital par Guilhem Pouiol - le 13/07/2022
Nous fêtons nos 8 ans !
Par
agnes-hector
Grâce à vous, nous fêtons nos 8 ans !
Le pari est réussi, faire de la gestion de patrimoine à échelle humaine ; établir des contacts humains forts et durables ; travailler en confiance et en sérénité.
Merci à tous nos clients, de tout coeur, et en route vers une 9ème année à votre service !

SCPI ET TENDANCES
Par
agnes-hector
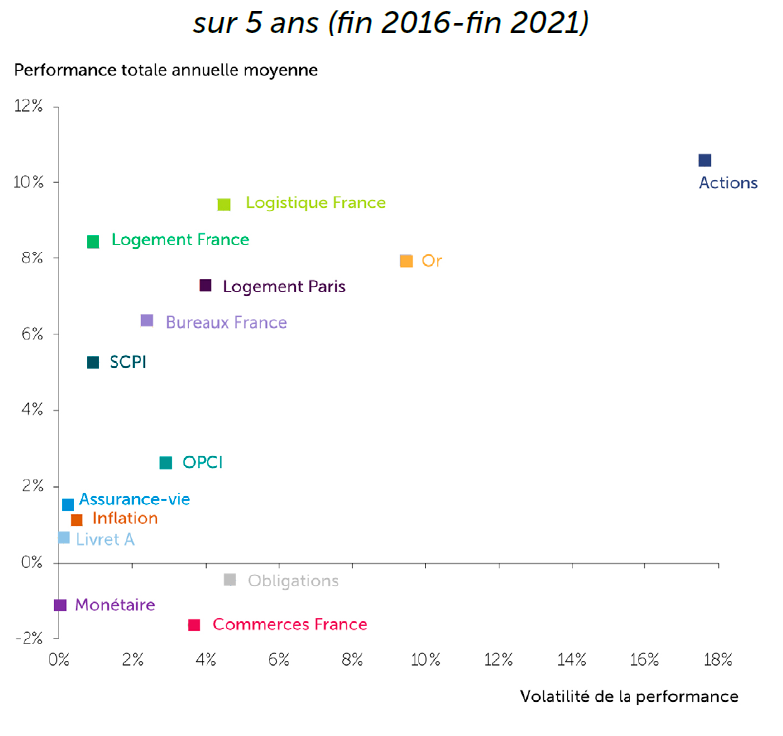
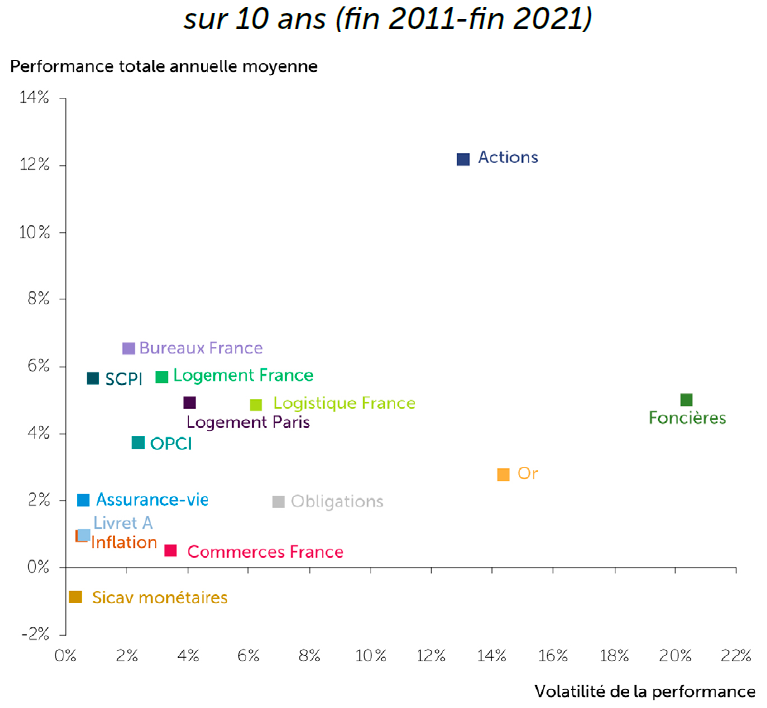
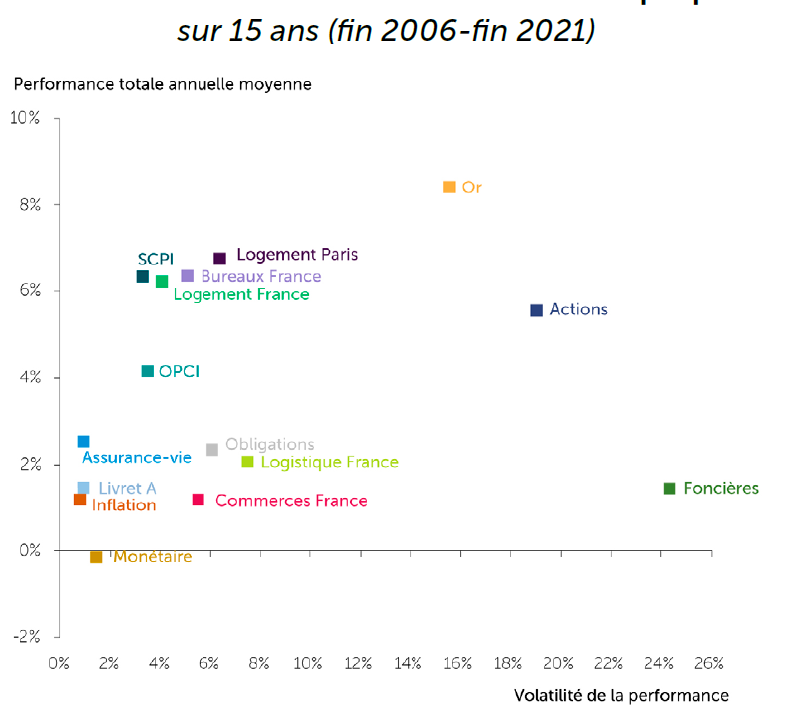
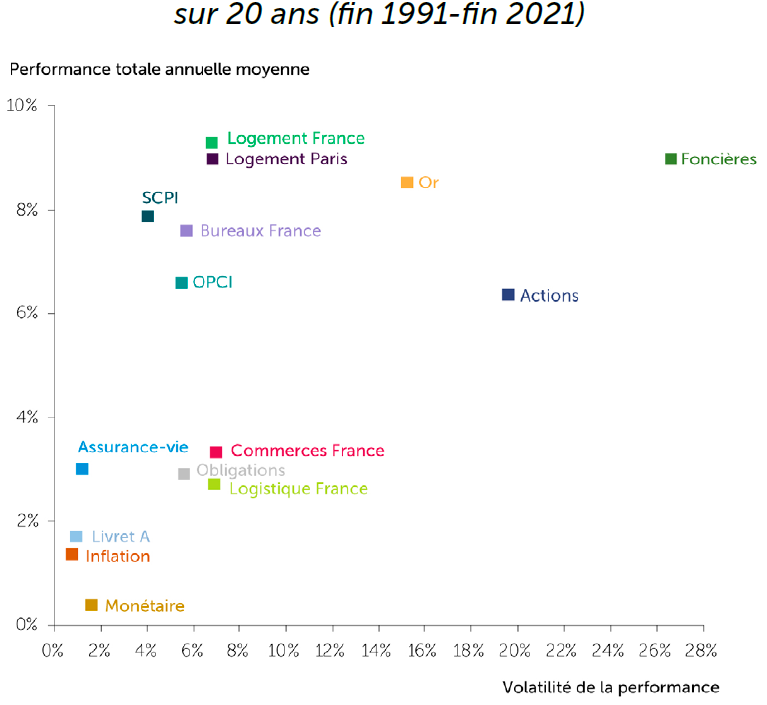
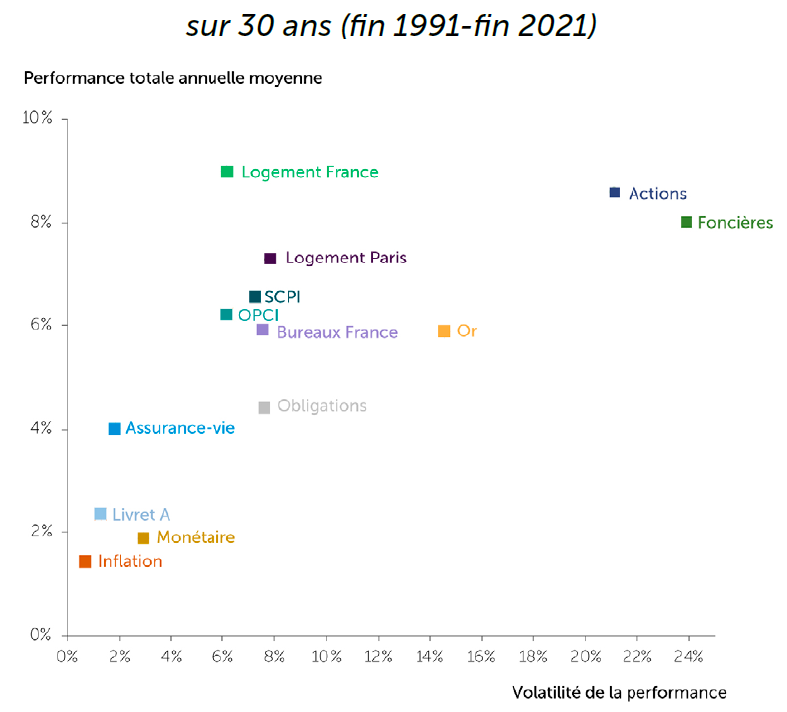
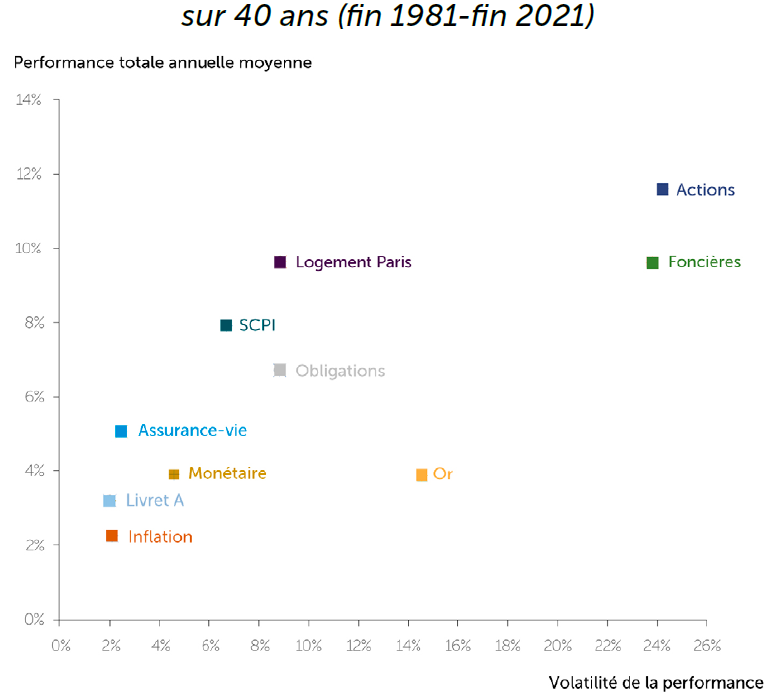
Le couple rendement-risque des SCPI encore une fois démontré par l’IEIF, dans son étude 2022 « 40 années de performance » comparées ».
Les graphiques ci-dessous suffiront à vous en donner un bon résumé. Les SCPI s’offrent même le luxe, sur 15 et 20 ans, d’afficher une performance supérieure aux actions avec une volatilité inférieure aux obligations. Mais on rappellera que les performances passées ne sauraient préjuger des performances futures !
Série de l'été : une pépite par semaine !
Par
agnes-hector
Pour ce 1er week-end de l'été, nous vous proposons une pépite en PINEL, située à BEZONS (Val d'Oise), ville en pleine effervescence, à 15mn du plus grand quartier d'affaires d'Europe !
Optimisation parfaite : le lot T2 de 48 m² que nous proposons est :
- inférieur à 300 000 € ;
- inférieur à 5 500 € le m² ;
- doté d'un parking en sous-sol ;
- bonne distribution et très belle terrasse de 9,50 m² ;
- plein sud donnant au calme sur un grand jardin arboré ;
- dans un éco-quartier piétonnier, doté d'un parc de plus de 4 hectares à l'arrière de la résidence !
Zone A - Paris ouest.
Défiscalisation à compter de l'année 2024, date prévisionnelle de livraison du lot.
Avec ce lot, vous alliez une défiscalisation optimisée de 61 740 € sur 12 ans avec une bonne perspective de revente !
Vous pourrez bien sûr choisir de conserver le bien à l'issue des 12 ans de la loi Pinel.
Le loyer Pinel du lot présenté (valeur 2022) est de 725 €, il peut être loué, valeur de marché, à 880 € (valeur 2022).
POINT CONJONCTURE : « LES FRANÇAIS NE S’ABSTIENNENT PAS D’ACHETER DES LOGEMENTS »
Par
agnes-hector

Le LABoratoire Économique du Logement (LABEL), cellule économique de la FNAIM, communique sa nouvelle note de conjoncture.
Après une année exceptionnelle en 2021 (record de 1 178 000 ventes, prix en hausse de +7,1 %) le marché du logement reste solide à ce stade, même si un ralentissement est probable au cours de l’année 2022.
► Légère érosion des ventes depuis septembre 2021 avec 1 187 000 transactions réalisées sur 12 mois, à fin février 2022.
► Les prix poursuivent leur hausse, avec +7,9% en France sur un an, au 1er mai 2022, soutenus notamment par la rareté de l’offre de biens à vendre.
► Les taux de crédits immobiliers, en moyenne de 1,09% hors renégociations de crédit à fin février 2022, restent très proches de leur plus bas historique (1,06% en décembre 2021) : facteur de soutien important du marché.
Les 3 objectifs de la RE2020
Par
agnes-hector
Les 3 objectifs de la RE2020
Entrée en vigueur le 1er janvier 2022, la nouvelle règlementation environnementale impose des nouveaux critères dans la construction.
La RE2020 s’articule autour de 3 objectifs :
- Donner la priorité à la sobriété énergétique et à la décarbonation de l’énergie
- Diminuer l’impact Carbone de la construction des bâtiments
- Garantir le confort en cas de forte chaleur
C’est l’occasion de revenir en quelques lignes sur ces 3 objectifs principaux.
1. Sobriété énergétique et décarbonation de l’énergie
En matière de sobriété, la réduction des besoins doit se traduire par un renforcement de l’ordre de 30 % de l’exigence de résultat relative au coefficient Bbio.
Cette cible a été ramenée de 30 à 20 % pour les petites maisons et les petits collectifs mais cela reste un objectif ambitieux.
Pour atteindre ces niveaux, la conception des bâtiments neufs devra s’appuyer sur les principes de la construction passive, avec, au-delà d’une isolation performante, une réflexion sur l‘orientation, la compacité, le traitement des ponts thermiques et l’étanchéité à l’air.
En matière de décarbonation de l’énergie utilisée, la suppression du chauffage au gaz dès 2022 dans les logements individuels est un signal fort.
2. Réduire l’empreinte carbone de la construction
Rappelons d’abord les ordres de grandeur essentiels. Construire, c’est émettre plus de gaz à effet de serre qu’occuper pendant 50 ans. Si l’énergie utilisée pendant cet « usage » du bâtiment est décarbonée, on atteint facilement 2 à 4 fois plus d’émissions de gaz à effet de serre pour la construction.
Pour réduire l’impact carbone de la construction, la frugalité et le choix des matériaux doivent être constamment à l’esprit des concepteurs, présents pour toutes les décisions :
La frugalité :
La préservation de l’existant ; conserver et rénover plutôt que démolir et reconstruire
Moins de m² pour un usage équivalent (bien que non valorisé pour l’instant quand l’indicateur est ramené à des m²)
Mutualiser certains espaces (parking, espace de convivialité…)
Moins de béton armé dans les ouvrages (moins de m3 de béton pour un résultat devant répondre à l’ensemble des contraintes – structure, sécurité incendie et acoustique). Le BET Environnemental devra anticiper pour cela toutes ces contraintes (notamment acoustique) pour optimiser les ouvrages.
Le choix des matériaux :
Recours aux matériaux biosourcés qui permettent un stockage du carbone,
Recours à des bétons bas carbone,
Choix des matériaux, des revêtements en fonction de leur émission de gaz à effet de serre
Prise en compte des émissions de gaz à effet de serre des matériaux et produits de construction dans les critères de sélection et dans les CCTP
3. Limiter l’inconfort en période de canicule
Il faut améliorer nos pratiques constructives en termes de confort thermique d’été
Il faut anticiper les conséquences du réchauffement climatique.
Pour cela, la RE2020 introduira un nouvel indicateur de confort thermique d’été exprimé en degré.heure (DH).
Cet indicateur est déterminé à partir du calcul heure par heure de la température intérieure dans le logement sur la base d’un scenario météo similaire à la canicule de 2003.
L’indicateur correspond aux nombres d’heures dans l’année durant lesquelles le bâtiment dépasserait le seuil de 28°C le jour (26°C la nuit), multiplié par la différence entre la température simulée et l’écart avec cette limite de 28°C (resp. 26°C). Par exemple, pour simplifier, s’il fait 20°C toute l’année dans un logement, excepté pendant 10 jours et 10 nuits durant lesquels la température grimpe à 30°C en continu, l’indicateur du confort d’été sera de 720 DH (2°C x 12h x 10 jours + 4°C x 12h x 10 nuits).
La RE2020 fixera un seuil haut maximal de 1250 DH qu’il sera interdit de dépasser, et un seuil bas à 350 DH, à partir duquel des pénalités s’appliqueront dans le calcul de la performance énergétique.
Quelle « solution passive » sera valorisée par ce nouveau critère ? L’inertie ? Les puits climatiques ? Les brasseurs d’air ?
Enfin, la qualité de l’air intérieur constitue un des objectifs de la RE 2020 et à ce titre, il sera instauré « un contrôle tiers systématique de la qualité et du bon fonctionnement de la ventilation à la réception des travaux ».
Montée rapide de l'inflation : une aubaine pour les investisseurs
Par
agnes-hector
INFLATION !
Ce mot est brandi comme un épouvantail actuellement.
Et pour cause, on atteint des niveaux jamais vus depuis des décennies !
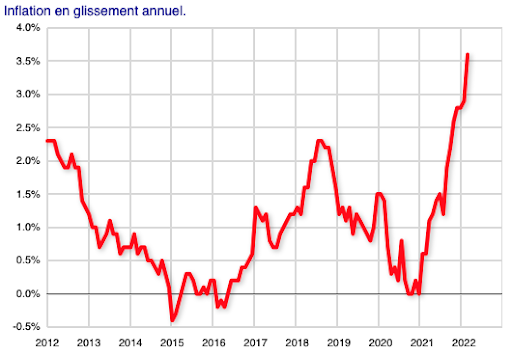
En cause ? L’augmentation du coût des matières premières
Et la guerre en Ukraine n’arrange rien, bien au contraire !
Résultat : les prix augmentent
On le voit avec le carburant, dont le prix EXPLOSE depuis quelques semaines.
Le coût de la vie augmente + votre salaire stagne = perte de pouvoir d’achat.
Une catastrophe pour les consommateurs et épargnants…
TANT MIEUX disent les investisseurs immobiliers !
Pourquoi ?
Car si vous faites l’acquisition d’un bien immobilier ou de parts de SCPI via un prêt bancaire classique, vos mensualités n’augmenteront jamais.
Si vous remboursez 500 euros par mois le premier mois, vous rembourserez toujours 500 euros par mois jusqu'à la fin de votre crédit, dans 20 ans.
Les loyers, eux, augmentent…
Si les prix augmentent de par exemple 40 % sur la période, le loyer perçu va passer de par exemple 1.000 euros par mois à 1.400 euros par mois.
Votre mensualité de 500 euros qui, au début, représentait 50 % de vos loyers ne représente plus, à la fin, que 35 %.
Et la valeur des biens augmente avec le temps
Votre bien immobilier ou vos parts de SCPI, qui valaient mettons 100.000 euros, en vaudront peut-être 140.000.
Avec l’immobilier, vous gagnez sur les deux tableaux.
Si vous investissez, plus le temps passera, plus vous vous enrichirez
À l’inverse, si vous « mettez de l’argent de côté », plus le temps passe, moins votre argent a de valeur.
À cause de l’inflation justement.
On voit ici la valeur de la connaissance : c’est elle qui creuse l’écart
Ceux qui ne connaissent pas les règles de l’argent tiennent les discussions du café du commerce :
“Tout augmente”.
“Les politiques sont incompétents”.
Ceux qui connaissent les règles de l’argent investissent.
L’inflation enrichit les investisseurs et appauvrit les épargnants
Souvent, une personne ayant acheté un bien immobilier il y a 30 ans s’en félicite.
Une personne qui ne l’a pas fait s’en veut.
Il n’y a aucune raison que cela change avec la guerre en Ukraine, ni à fortiori sur les 30 prochaines années.
Voici une expérience personnelle : j'ai acheté, il y a un peu plus de trente ans, un immeuble ancien situé dans une zone Malraux, au coeur d'une ville très touristique et pleine de charme, pour défiscaliser mes revenus.
Cet immeuble a connu des multiples conflits, dont la Révolution française de 1789, la révolution de 1848, la guerre de 1870, la guerre 14-18, la guerre 39-45.
Et on peut rajouter la guerre d'Algérie et mai 68, car l'économie française était touchée.
Sans compter les multiples crises économiques et les krach boursiers ...
Et bien mon immeuble est toujours là, il n'a cessé d'être loué depuis que je l'ai acheté, et il sera toujours là après ma mort.
Pour conclure c'est au contraire l'argent qui ne vaut plus rien avec les crises.
Avec des inflations à 1.000 ou 10.000% il fallait une brouette de dollars ou de marks durant la crise de 1929 pour acheter du pain...
En cas de guerre, même si votre bien immobilier est détruit vous serez toujours propriétaire de votre terrain et pourrez reconstruire du neuf.
Vous le voyez, le temps joue dans le camp des investisseurs
En immobilier, le temps et l’inflation sont vos alliés.
Commencez le plus tôt possible !
Je le dis et le répète :
- Acheter un bien immobilier ou des parts de SCPI qui se financent tout seuls est synonyme d’enrichissement massif, continu et durable.
- Avec la gestion en direct vous gagnez plus, mais cela demande plus de travail.
- Avec les SCPI vous touchez moins, mais vous n’avez strictement RIEN à faire.
La question n’est pas “Est-ce qu’il faut investir maintenant” mais “Dans quoi investir” ? En direct ? Dans du neuf, dans de l'ancien, avec ou sans travaux ? En nu, en meublé ? Sous quel régime fiscal ? Dans quelle structure ? Seul, en couple, avec mes enfants, aves des amis ou d'autres investisseurs ? Avec quel budget ?
Investir oui, mais pas n’importe comment. Je vous déconseille d'y aller seul sans expérience, les embûches sont nombreuses !
C’est la bonne connaissance qui fait la différence, car tous les investissements ne se valent pas et ce qui est bon pour votre beau-frère, votre collègue de travail ou votre meilleure amie, n'est certainement pas ce qui vous convient !
N'oubliez pas : "Celui qui pense qu'un professionnel coûte cher ne sait pas ce que lui coûte un incompétent !"
Alors n'hésitez pas à prendre rendez-vous avec moi, 37 ans d'expérience, diplômée notaire, 25 ans d'expérience professionnelle en office notarial, conseil en gestion de patrimoine depuis 8 ans, muliti-investisseur, je sais de quoi je parle !
A très vite,
Le nouveau "Pinel +"
Par
agnes-hector
Deux régimes Pinel vont "cohabiter" durant les années 2022, 2023 et 2024.
Gérer mes biens immobiliers : un nouveau service de la DGFIP
Par
agnes-hector
Ce nouveau service en ligne permet aux propriétaires de consulter facilement l’ensemble des caractéristiques de leurs biens immobiliers. Diverses démarches de déclaration y seront prochainement possibles.
Particuliers, professionnels ou collectivités locales disposent désormais d’un service en ligne leur offrant une vision de tous leurs biens bâtis situés en France. Une nouveauté qui s’inscrit dans une volonté de modernisation et de transparence de la part de l’Administration, quant aux informations en sa possession.
Accessible depuis leur espace sécurisé sur impots.gouv, « Gérer mes biens immobiliers » permet aux propriétaires de retrouver simplement et d’un seul coup d’œil l’ensemble des caractéristiques de leurs biens immobiliers : adresse, nature du bien, descriptif du local, lots de copropriété…
34 millions d’usagers propriétaires de locaux ou titulaires d’un droit réel (usufruitier ou nu-propriétaire, indivisaire…) sont ainsi concernés.
Le service s’enrichira progressivement de nouvelles fonctionnalités :
- Fin 2022 : il sera ouvert aux déclarations foncières et aux déclarations de taxes d’urbanisme,
- 2023 : la déclaration de la situation d’occupation d’un local d’habitation et la déclaration de loyer le cas échéant y deviendront possibles.
Visionner la vidéo de découverte :
Les nouvelles règles du Diagnostic de performance énergétique
Par
agnes-hector
Nouveau DPE : risque ou aubaine ? La FNAIM fait le point.
Communiqué de presse – le 17/06/2021
La réforme du diagnostic de performance énergétique (DPE), qui entrera en vigueur le 1er juillet 2021, permettra de fiabiliser un instrument de mesure de la consommation d’énergie et d’émission de gaz à effet de serre des logements, « qui sera demain incontournable dans la vie des Français », affirme la Fédération nationale de l’immobilier (FNAIM).
Télécharger le Communiqué de presse
Si le nouveau DPE, obligatoire pour tous les logements mis en vente ou à la location et désormais opposable, il signalera plus encore les logements énergivores, notamment ceux classés F et G, interdits à la location à l’horizon 2028. Ces nouvelles règles devraient clairement rebattre les cartes du marché résidentiel et de la rénovation. Acheter un bien aujourd’hui classé E, F ou G devient-il risqué, ou au contraire une aubaine ? Quid des logements anciens ?
Un DPE désormais opposable juridiquement
Le diagnostic de performance énergétique (DPE) fait sa mue. Obligatoire pour tous les logements mis en vente ou à la location, mais délivré depuis 2006 à titre indicatif, il deviendra, à compter du 1er juillet 2021, opposable juridiquement : le propriétaire engagera donc sa responsabilité lors de la réalisation d’un DPE. Ce n’est pas la seule évolution de ce « thermomètre de l’efficacité énergétique des bâtiments », selon la définition de la Fédération nationale de l’immobilier (FNAIM).
Dans un souci de lisibilité et de fiabilité, le diagnostic reposera désormais sur une étude approfondie des caractéristiques techniques du bâtiment (isolation, matériaux de construction, modes de chauffage, etc). Ainsi, la méthode de calcul dite « sur factures », imparfaite et dépendante du mode de vie des occupants, disparaîtra au cours de l’été, au profit de la méthode conventionnelle, conservée dans une forme révisée (3CLDPE 2021). L’étude intègrera deux nouveaux usages énergétiques, en plus du chauffage, du refroidissement et de la production d’eau chaude : l’éclairage et la ventilation.
Autre innovation, la principale peut-être : l’établissement des étiquettes du DPE ne dépendra plus uniquement de la consommation d’énergie primaire. L’empreinte carbone du logement entrera dans l’équation et modifiera les classements. Dès lors, à chaque critère (consommation, émissions de gaz à effet de serre), sa note : la moins bonne définira l’étiquette finale, établie par un diagnostiqueur professionnel, qui s’appuiera sur ses observations et sur les justificatifs fournis par le propriétaire. Ces étiquettes oscilleront de A (70 kWh/m²/an pour l’énergie ; 6 kg/m²/an de éqCO2 pour le climat) à G (420 kWh/m²/an pour l’énergie ; 100 kg/m²/an de éqCO2 pour le climat).
« Ce nouveau DPE devient plus cohérent au plan écologique: c’est bienvenu vu le poids de 25 % du bâtiment dans l’émission de gaz à effet de serre en France », commente Thierry MARCHAND, Président de la Chambre des diagnostiqueurs FNAIM. « Cela étant, les effets de ce bouleversement sont tout sauf anecdotiques puisqu’on ne comptabilise pas la même chose. »
« Selon les premiers retours que nous avons, 200 000 logements chauffés au gaz et 600 000 logements chauffés au fioul deviennent des « logements énergivores » abonde Jean-Marc TORROLLION, Président de la FNAIM. « À l’inverse, bien sûr, des logements classés F basculeront en E. 40 % des biens vont changer de classe entre le nouveau et l’ancien DPE. Il faut se préparer à ce que beaucoup de Français soient surpris de leur classement DPE, y compris de la déception par rapport au classement A, B ou C qu’ils pensaient avoir. »
À compter du 1er janvier 2022, l’affichage des deux étiquettes et de l’estimation du montant moyen des factures énergétiques du logement sera rendu obligatoire sur toutes les annonces immobilières.
Le DPE inclut une série de recommandations de travaux
Par ailleurs, la nouvelle version du DPE inclura une série de recommandations de travaux à réaliser pour améliorer la performance du bâti, répondant à différentes ambitions, dont le changement d’étiquette. Ces travaux feront l’objet d’une estimation chiffrée.
Pour William SIKSIK, Président de la Commission transaction FNAIM, « Le nouveau DPE permettra aux propriétaires, bailleurs et copropriétaires une meilleure prise de conscience de l’état de leur patrimoine. La rénovation énergétique des bâtiments prend une nouvelle dimension et le témoin de cette évolution est bien ce nouveauDPE. »
Après l’adoption par l’Assemblée nationale de la loi Climat et résilience le 4 mai 2021, qui fixe le calendrier progressif d’interdiction de mise en location des logements classés F et G à horizon 2028 et, plus surprenant, des logements E à partir de 2034, ce diagnostic sera au cœur de tous les enjeux. Et pour cause : il prépare tous les acteurs à ces fameuses échéances.
« Un logement performant est un habitat qui regroupe le confort, la sécurité, qui préserve la santé et le diagnostic de performance énergétique contribue comme outil de mesure à la décence des logements.» explique Thierry MARCHAND, Président de la Chambre des diagnostiqueurs immobiliers FNAIM, « Fiabilisé, optimisé, avec une plus grande visibilité pour tous, cet outil sera demain incontournable dans la vie des Français. Tel que le certificat Carrez, qui précise la surface d’un lot de copropriété, le DPE donnera la note énergétique de son logement et finalement le niveau d’exigence de la qualité obtenu dans celui-ci».
Un atout pour bon nombre de bailleurs et de vendeurs
« Incontournable », donc, le nouveau DPE deviendra un instrument indispensable pour le vendeur et le bailleur afin d’évaluer au mieux la qualité technique intrinsèque de son bien par rapport à un autre, selon la FNAIM. Ils pourront ainsi mettre en avant les logements classés A, B, C ou D notamment.
S’il était auparavant admis qu’un diagnostic de performance énergétique soit vierge pour certains bâtiments construits avant 1948, ce ne sera plus le cas après le 1er juillet 2021. Ainsi, les biens récents ou désormais anciens qui ont fait l’objet d’une rénovation appropriée bénéficieront d’une visibilité accrue, l’opposabilité du DPE garantissant leur réelle performance et leur confort.
Il y aura bien entendu un risque de dévalorisation du patrimoine pour les propriétaires qui ne voudraient, ou ne pourraient pas, rénover leurs biens pour leur permettre une meilleure classification énergétique. «Au-delà de l’aspect technique du DPE, ce sont surtout ses conséquences en matière de relocation qui seront parfois délicates à prendre en compte par les propriétaires bailleurs. », explique Michael RAIMON, Président de la Commission Gérance locative FNAIM.
Une meilleure sensibilisation des propriétaires sur la situation de leur patrimoine
Ainsi, le nouveau DPE signalera les logements énergivores classés E, F et G, qui n’ont pas été suffisamment réhabilités ces dernières années. Trois catégories que la FNAIM analyse ainsi :
Les biens classés G, sont souvent dénués d’isolation en toiture et/ou disposent pour les uns d’une chaudière fioul vétuste, pour les autres d’un chauffage électrique dont le coût est prohibitif. Ces biens sont parfois dangereux pour leurs occupants et nécessitent bien souvent en pratique une véritable réhabilitation ;
Les logements classés F sont principalement des bâtiments peu ou très mal isolés, le plus souvent des constructions d’après-guerre ; ils sont, de loin, les plus difficiles à rénover, avec un coût de réhabilitation au m² élevé ;
Enfin les logements classés E et F, construits en général avant 1948 sont généralement des immeubles qui possèdent des atouts structurels considérables ; leur situation au cœur des villes et des villages permet une valorisation foncière plus accessible avec la mise en œuvre d’une rénovation énergétique couplée à une réhabilitation.
« Ce nouveau DPE représente une transition, mais à la mesure du défi écologique qui s’impose plus globalement à l’immobilier. Ce nouveau DPE permettra de confirmer et peut-être d’accélérer la tendance de fond de ces dernières années en faisant augmenter la « valeur verte » dans les processus d’achat. Tout l’enjeu de la profession sera d’accompagner au mieux les consommateurs pour tenir compte de cette réalité et participer à l’effort nécessaire de rénovation énergétique du parc immobilier français » précise Jean-Marc TORROLLION.
Principal atout du nouveau DPE, donc : il peut permettre de mieux sensibiliser les propriétaires, bailleurs et autres copropriétaires sur la situation réelle de leur patrimoine, plus particulièrement en l’absence de suivi par un professionnel de l’immobilier.
Rénover et conserver le bâti ancien, un «enjeu considérable» pour la FNAIM
Outil d’évaluation de la performance énergétique de tous les logements, mais également de la qualité du confort dans l’habitat, le DPE sera le support d’une rénovation énergétique pertinente, qu’il faudra combiner à des travaux d’amélioration inévitables. Quelle production de chaleur privilégier ? Quelle isolation choisir ? Avec quels impacts sur la réfection de l’installation électrique ou autres ?
La situation géographique de certains de ces logements anciens leur donne une véritable valeur patrimoniale ; leur réhabilitation énergétique contribuera à un accroissement de celle-ci. Mieux, ils sont, le plus souvent, construits avec des matériaux nobles (pierre, terre, bois, etc.) : un atout pour leur propriétaire.
« L’avenir des logements anciens est garanti si nous savons les préserver dès à présent », explique Jean-Marc TORROLLION. « La transmission de ce patrimoine aux générations futures nous oblige à cet effort de les préserver en réduisant leur impact environnemental. Assurément,la conservation du bâti ancien sera un enjeu considérable dans la décennie à venir ».
Impact de la Covid19 sur le crédit immobilier
Par
agnes-hector
Peut-on assurer son crédit immobilier après avoir été infecté par la Covid ?
L’infection du Covid-19 peut être considérée par les assureurs comme un risque aggravé de santé. Qu’en est-il alors des projets immobiliers et de la légitimité à l’emprunt suite à une contamination au Covid-19 ?
Les complications liées au virus inquiètent les banquiers les poussant à être plus exigeants sur l’obtention d’un dossier de crédit immobilier. L’état de santé du candidat emprunteur conditionne l’assurance d’un prêt immobilier. Et, en fonction du temps d’hospitalisation lié à l’infection, l’acceptation d’un contrat d’assurance-emprunteur sera plus fastidieuse ! La réponse des assureurs dépend de la gravité des symptômes et du degré d’infection.
Assurance-emprunteur
Dans le cadre de l’assurance-emprunteur, le Covid-19 est traitée comme toutes les autres maladies. Il n’existe pas de sélection médicale spécifique pour les personnes ayant été atteintes de la Covid-19 conduisant en particulier à refuser systématiquement ou à ajourner leurs dossiers. Comme n’importe quel emprunteur, le demandeur devra compléter un questionnaire de santé, et selon ses réponses, l’assureur déterminera le risque de prise en charge :
- si hospitalisation avec un arrêt de travail de plus de 21 jours : le client devra se soumettre à un questionnaire de santé détaillé avec demande d’informations complémentaires. La majorité des hospitalisations sont malheureusement justifiées par des troubles respiratoires. Dans ce cas, le manque de recul sur ces fortes séquelles et les risques qu’elles incluent entrainera un ajournement de la demande ;
- si hospitalisation avec arrêt de travail de moins de 21 jours : la demande nécessitera une étude plus précise mais l’assureur pourra certainement trouver une solution pour ce profil. Néanmoins, l’obtention de la demande dépendra des antécédents sanitaires de l’emprunteur ;
- s’il n’y a pas eu d’hospitalisation avec un arrêt de travail de moins de 21 jours :
La demande nécessitera une étude plus précise qu’un dossier classique, néanmoins l’assureur saura trouver une solution pour répondre à cette demande.
Et concernant le crédit ?
Dans le cas d’un emprunteur ayant été atteint du Covid-19, l’obtention du crédit dépendra de la durée de l’arrêt maladie. En cas d’arrêt maladie de plus de trois mois, l’emprunteur subira une perte de revenus, ce qui aura un impact sur sa capacité d’emprunt puisque les fiches de paie des trois derniers mois reflèteront cette baisse. En effet, l’organisme de financement se basera sur les trois derniers bulletins de salaires pour vérifier la capacité de remboursement. Ces bulletins de salaire préciseront les indemnités versées par l’employeur (environ 30% du salaire de base), et la banque ne prendra pas en compte les indemnités versées par la Sécurité sociale. De ce fait, il sera impossible pour la banque d’accorder un crédit si le taux d’endettement est supérieur aux 35% autorisés.
Les cas de « Covid long » semblent eux aussi inéligibles à l’emprunt car ils nécessitent des arrêts maladie de plus de 6 mois. Rien n’empêche de préparer un dossier de financement pour un projet qui verra le jour une fois que les revenus seront régularisés.
Un prêt immobilier après un arrêt de travail pour maladie peut se révéler difficile. Il est vivement conseillé de faire appel à un professionnel. Votre conseiller AVENIR & SERENITE PATRIMOINE est à vos côtés pour vous aider dans ces démarches.
Mise à jour le : 28/05/2021
Implications de la Loi Climat sur les logements
Par
agnes-hector
Après trois semaines de débats, la loi climat a été adoptée par l’Assemblée nationale. Le point sur ce qu’elle va changer pour votre logement.
• Les «passoires thermiques» interdites à la location
Dès 2023, les pires «passoires thermiques» (logements les plus énergivores classés F ou G) ne pourront pas être mises en location. Cette interdiction a été élargie à l’ensemble des logements «G» à partir de 2025 et aux «F» dès 2028. La mesure s’appliquera également aux logements classés «E» en 2034. Au total, ce sont plus de 4 millions de biens qui devraient être rénovés d’ici 2034, soit plus du tiers du parc locatif privé (12 millions).
• Un prêt bancaire
Le 1er janvier 2020, le gouvernement a lancé un dispositif, Ma Prime Rénov’, pour aider les Français à rénover leur logement. Et si possible de fond en comble. Une tâche loin d’être évidente surtout pour les ménages modestes. Pour y remédier, l’exécutif va solliciter les banques pour ressortir du placard le prêt avance mutation. Ce dispositif, qui existe depuis 2015, est garanti par une hypothèque à hauteur du montant du prêt augmenté des intérêts. Vous le percevez sous forme de versements périodiques et le remboursez intégralement (montant initial et intérêts le cas échéant) une fois le bien vendu.
• Un accompagnement personnalisé
C’est l’autre inquiétude des propriétaires, avec le manque de moyens financiers: à qui s’adresser pour rénover son logement? Les aides sont nombreuses - et souvent très complexes - et donc les acteurs multiples. Pour faciliter la tâche des particuliers, les bénéficiaires de Ma Prime Rénov’ pourront enfin disposer d’un accompagnement personnalisé.
Quel que soit le profil du propriétaire (aisé ou modeste, propriétaire occupant ou bailleur), cet accompagnement est obligatoire. Chacun sera suivi par un tiers - public ou privé - qui lui expliquera quels travaux réaliser, quels artisans solliciter et comment obtenir les aides. Coût moyen de l’accompagnement? 1600 euros par logement.
• Un audit énergétique obligatoire
Une fois les travaux terminés, le propriétaire doit faire réaliser un audit thermique, moyennant 500 à 600 euros, pour confirmer la conformité des travaux. Un document, remis à l’acheteur lors de la vente, en plus des diagnostics, notamment celui sur la performance énergétique (DPE).
À noter que ce dernier sera, dès le 1er juillet 2021, opposable. Autrement dit, un locataire ou un acheteur pourra se retourner contre le propriétaire ou le vendeur en cas d’erreur sur la performance énergétique. Et si le bailleur ou le vendeur estiment être dans leur bon droit, ils pourront faire de même contre le diagnostiqueur.
Le Grand Paris en 8 familles
Par
agnes-hector
Grand Paris : les villes où investir et celles où s'abstenir
L'IEIF a classé les villes du Grand Paris en 8 familles, fournissant un outil précieux pour évaluer le potentiel d'un investissement immobilier.
Le secteur du Grand Paris est, depuis quelques années, plein de promesses. L'arrivée prochaine de nouvelles gares est sensée doper la demande immobilière dans certaines villes et quartiers aujourd'hui trop loin des transports pour profiter d'une embellie.
Mais tout n'est pas aussi simple. L'appartenance des villes à la Métropole du Grand Paris n'est pas une garantie de plus-value à long terme. Toutes ne sont pas logées à la même enseigne. L'Institut de l'Épargne Immobilière et Foncière (IEIF) a créé un référentiel « inédit » de 8 familles de communes selon leur potentiel. Ce classement reflète l'image de la « réalité sociologique » et traduit des « situations spécifiques ». Il permet de « challenger un projet d'investissement en fonction de la localisation concernée et de ses spécificités ».
Pour établir ce classement, l'IEIF s'est basé sur 49 variables mesurant l'évolution sur 20 ans de 150 villes appartenant à la Métropole du Grand Paris. Chacune a été évaluée sur le plan de la démographie (croissance de la population, des ménages, âges, CSP...), du taux d'emploi, des revenus par habitant, de la typologie du parc de logements (maisons, appartements, logements sociaux), de l'indicateur de qualité de vie, et bien évidemment de l'évolution des loyers et prix de l'immobilier.
Premier constat qui intéressera les potentiels investisseurs : sur la période 2010 - 2019, les 8 familles ont un rendement annuel situé entre 2 et 4% par an (contre 10 à 12% dix ans plus tôt), revalorisation du patrimoine inclue. Celui-ci tend d'ailleurs à reculer fortement sur toute la période, la faute à la forte augmentation des prix.
1. Le secteur « Paris prime » : un faible potentiel de plus-value, mais une valeur sûre
Ce secteur est celui où les potentiels de rendement et de plus-value sont les plus faibles. Rien d'étonnant, puisqu'il s'agit en grande majorité des quartiers historiques de Paris et des banlieues dites « chics ». Plutôt habités par des séniors, ils ont peu vu leur urbanisme évoluer ces 20 dernières années. C'est ici que les revenus les plus hauts sont enregistrés et c'est aussi dans ces quartiers qu'ils progressent le plus rapidement.
Les loyers y ont augmenté de 70% entre 2010 et 2019, tandis que les prix ont été multipliés par 3. À la clé, un rendement parmi les plus bas. L'IEIF évalue le « TRI », c'est-à-dire le taux incluant à la fois le rendement locatif et la progression annuelle des prix de l'immobilier, à seulement 2,5% par an. Ces secteurs offrent néanmoins l'avantage d'être des valeurs sûres, puisque la demande reste élevée.
Secteurs « Paris prime » : Paris 5, 6, 7, 8 et 16ème arrondissements, Boulogne-Billancourt (92), Neuilly-Sur-Seine (92), Vincennes (94), Saint Mandé (94), Communauté d'agglomération de Versailles Grand Parc (78), Communauté d'agglomération de Saint-Germain en Laye (78).
2. « Paris résidentiel » : pas de plus-value à moyen terme
Il s'agit des quartiers parisiens essentiellement en dehors du centre historique. C'est cette famille qui a enregistré la plus forte hausse des prix en 9 ans (multipliés par 4), et la plus forte croissance des loyers (+80%). Le rendement global sur la période ressort à environ 3% par an.
Le secteur « Paris résidentiel » se différencie surtout de la famille « Paris prime » par une population plus jeune, la présence d'un plus grand nombre de familles et un meilleur équilibre social, même les revenus moyens y restent élevés.
La demande immobilière reste forte, le taux de vacance est faible, notamment pour les logements les plus petits. Mais les perspectives de plus-value sont, comme pour la catégorie « prime », assez limitées.
Secteurs « Paris résidentiel » : Paris 9, 12, 13, 14, 15, 17ème arrondissement, ainsi que Levallois-Perret (92).
3. « Paris populaire » : les prix pourraient augmenter grâce au Grand Paris Express
Cette zone comprend notamment les arrondissements du nord de Paris et certaines communes limitrophes qui sont déjà desservies par au moins un métro. La construction de logements y a été intense ces dernières années, portée par une demande immobilière en perpétuelle croissance. Le niveau moyen des revenus a progressé. Selon l'IEIF, une gentrification semble être en train de s'opérer, notamment portée par la présence de jeunes actifs.
C'est cette zone qui présente le meilleur rendement sur la période 2010 - 2019, avec un TRI de 3,7% par an. Les communes du secteur « Paris populaire » vont aussi être particulièrement concernées par l'implantation des nouvelles gares du Grand Paris Express dans la décennie qui arrive. Les prix pourraient encore y monter.
Villes « Paris populaire » : Paris 18 et 19ème arrondissements, Asnières sur Seine (92), Suresnes (92), Issy-les-Moulineaux (92), Clichy (92), Montrouge (92), Puteaux (92), Les Lilas (93), Charenton-le-Pont (94), le Kremlin-Bicêtre (94) et Saint-Quentin-en-Yvelines (78).
4. « Néo-faubourg » : les villes au meilleur potentiel de plus-value
Ce groupe, constitué d'une partie de la petite couronne parisienne et des villes nouvelles de grande banlieue, est identifié comme étant celui où pourrait émerger la meilleure plus-value dans les années à venir.
Comme la famille « Paris populaire », ces zones devraient être favorisées par l'implantation des nouvelles gares du Grand Paris Express. D'autant que la construction de logements y est très active. Selon l'IEIF, elle semble prendre le relai des villes identifiées comme appartenant aux groupes « Paris résidentiel » et « Paris populaire ». Néanmoins, les revenus de la population y progressent moins vite que dans les autres secteurs.
Villes « Néo-faubourg » : Arcueil (92), Bagneux (92), Gennevilliers (92), Nanterre (92), Colombes (92), Aubervilliers (93), Bagnolet (93), Saint-Ouen (93), Montreuil (93), Pantin (93), Romainville (93), Créteil (94), Alfortville (94), Bonneuil-sur-Marne (94), Ivry-sur-Seine (94), communauté d'agglomération du Pays de Meaux (77), communauté d'agglomération Melun Val de Seine (77), communauté d'agglomération de Cergy-Pontoise (95).
5. « Paris vert » : des villes plus favorables aux maisons et grands appartements
Ce groupe rassemble les communes résidentielles du pourtour de la capitale qui ont une densité d'habitat faible, c'est-à-dire une large proportion de maisons individuelles et d'appartements de standing. Le taux de propriétaires est élevé et les prix de l'immobilier ont triplé en 20 ans, alimentés par une population aux revenus en forte hausse.
Déjà bien desservies en transports pour la plupart, ce sont des villes privilégiées par les personnes qui travaillent à Paris et cherchent une maison avec jardin. La récente demande accrue de logements avec espaces extérieurs pourrait tirer les prix un peu plus à la hausse. Le rendement reste toutefois bas, à environ 2,7% sur 9 ans.
Villes « Paris vert » : Rueil-Malmaison (92), Clamart (92), Meudon (92), Sèvres (92), Bourg-la-Reine (92), Chaville (92), Garches (92), Saint-Cloud (92), Sceaux (92), Vaucresson (92), Ville-d'Avray (92), Antony (94), Le Perreux-sur-Marne (94), Nogent-sur-Marne (94), Saint-Maur-des-Fossés (94), Communauté d'agglomération du pays de Fontainebleau (77).
6. « Faubourg social » : les perspectives de revalorisation les plus faibles
Certains professionnels estiment que les villes de cette famille ont le plus de potentiel. Mais l'IEIF indique que ce groupe a, au contraire, « probablement » les perspectives de revalorisation les plus faibles. Il enregistre de la présence de quartiers « sensibles », un taux de logements sociaux élevé, et la pression démographique y est forte. En parallèle, les revenus sont plus faibles que dans les autres secteurs.
Le rendement courant peut y atteindre 6%, mais l'investissement est, de fait, plus risqué.
Villes « Faubourg social » : 22 communes, dont Saint-Denis (93), Drancy (93), Le Blanc-Mesnil (93), Épinay-sur-Seine (93), Bobigny (93), Sevran (93), Bondy (93), Clichy-sous-Bois (93), la Courneuve (93), Neuilly-sur-Marne (93), Noisy-le-Sec (93), Villepinte (93), Orly (94), Vitry-Sur-Seine (94)
7. « Banlieue dense » : des villes qui offrent peu de perspectives de valorisation
Ce groupe est composé de communes dans lesquelles sont implantées de nombreuses maisons individuelles, et donc un nombre conséquent de familles. Certaines sont assez loin des transports en commun, le revenu moyen y progresse peu, la progression démographique y est souvent négative.
Le marché immobilier s'y est plutôt stabilisé, après 20 ans d'augmentation des prix (multipliés par 2,5) et des loyers (+40 %). Le rendement à 9 ans est l'un des moins performants, avec seulement 2,3% en moyenne sur 9 ans selon l'analyse de l'IEIF. Ces communes offriraient peu de perspectives pour un investissement.
Villes « Banlieue dense » : 23 communes dont Viry-Châtillon (91), le Bourget (93), Montfermeil (93), Noisy-le-Grand (93), Aulnay-sous-Bois (93), Gagny (93), Champigny-sur-Marne (94), Juvisy-sur-Orge (94), Argenteuil (95).
8. La « Périphérie urbaine »
Les villes de cette catégorie ne font pas partie de la Métropole du Grand Paris. Elles n'ont globalement pas connu d'augmentation conséquente des prix, et la croissance démographique observée n'y est pas plus forte qu'ailleurs.
Le parc locatif privé n'est pas très développé (seulement 20 % des logements). Les prix permettant d'accéder à la propriété, on y retrouve surtout des logements familiaux. Là encore, le rendement sur 9 ans est très faible, similaire à celui de la catégorie « Paris prime » à environ 2,5 %.
Secteurs : Val Parisis (Ermont, Beauchamps, Francoville...), Coeur d'Essonne (Sainte-Geneviève des Bois, Brétigny, Saint-Germain-lès-Arpajon...), Val d'Yerres Val de Seine (Brunoy, Draveil, Montgeron...), Etampois Sud-Essonne, Marne et Gondoire...
Garantie perte d'emploi
Par
agnes-hector
Nouvelle exigence des banques dans l'octroi des crédits immobiliers
L'allègement des conditions d'octroi des crédits immobiliers formulé par le régulateur s'accompagne d'un durcissement de la politique bancaire en raison du contexte économique. Les établissements sont de plus en plus pointilleux sur la qualité du dossier et exigent dorénavant une nouvelle protection : la garantie perte d'emploi pour les candidats les plus à risques d’un point de vue professionnel. Une incohérence quand on sait combien cette garantie manque d'efficacité, et un nouvel obstacle pour les emprunteurs qui doivent se conformer à l'équivalence de niveau de garantie, quoiqu'il leur en coûte.
Une situation complexe malgré des taux d'emprunt au plus bas
En février dernier, les taux d'intérêt des crédits immobiliers ont de nouveau baissé pour s'approcher au plus près de leur record de l'automne 2019. Toutes durées confondues, le taux moyen s'est établi à 1,14% (hors assurance et coût des sûretés), à deux points du niveau observé en octobre 2019 (données Observatoire Crédit Logement). Le contexte actuel est pourtant bien différent.
L'emballement du crédit à l'habitat en 2019, millésime exceptionnel en termes de transactions et de distribution de financements, a conduit le Haut Conseil de Stabilité Financière (HCSF) à durcir les conditions d'octroi. Tout au long de l'année 2020, les banques ne pouvaient accorder de prêts immobiliers au-delà d'un taux d'endettement à 33% et sur une durée de remboursement supérieure à 25 ans. L'assouplissement entré en vigueur en janvier 2021 est de bon augure : le taux d'effort maximum remonte à 35% et la durée d'emprunt peut aller jusqu'à 27 ans (achat en VEFA notamment).
Deux facteurs viennent pourtant freiner l'accès au crédit. Le régulateur a cru bon de rappeler aux banques qu'elles doivent obligatoirement intégrer l'assurance emprunteur dans les charges d'emprunt annuelles pour calculer le taux d'endettement. En omettant sciemment cet élément, certains établissements ont octroyé des crédits immobiliers à des emprunteurs dont le taux d'assurance ne permettait pas de rester dans les limites de l'endettement. Depuis peu, la rigueur vient des banques : certains emprunteurs doivent souscrire la garantie perte d'emploi sous peine de voir leur demande de financement rejetée.
Garantie perte d'emploi : quelle utilité ?
La crise économique actuelle incite les banques à redoubler de prudence dans la distribution des crédits et à scruter à la loupe la stabilité professionnelle des emprunteurs au-delà de leur solvabilité. Les candidats évoluant dans les secteurs d'activité sinistrés comme l'hôtellerie-restauration, l'événement ou l'aérien sont pénalisés et peinent à concrétiser leur projet immobilier. À moins de se plier à la dernière exigence des prêteurs : la souscription à une garantie perte d'emploi, un renfort de garanties qui n'est plus marginal.
Les courtiers le savent pertinemment : la garantie perte d'emploi est d'une utilité médiocre en raison des conditions drastiques de mise en jeu. Réservée aux seuls salariés en CDI avec ancienneté, elle intervient uniquement en cas de perte d'emploi involontaire, le chômage partiel, la rupture conventionnelle, la démission ou le licenciement pour faute grave n'entrent pas dans son champ d'application. Soumise à un délai de carence entre 6 et 18 mois et à un délai de franchise pouvant aller jusqu'à 9 mois, cette protection qui n'en a que le nom est aussi très chère, coûtant entre 0,3% et 1% du capital emprunté. L'indemnisation est quant à elle toujours partielle, entre 30% et 80% du montant des échéances mensuelles sur une durée fixée au plus à 18 mois. Toutes ces raisons font que le taux de souscription à la garantie perte d'emploi reste très faible : autour de 2% du montant des cotisations annuelles en assurance emprunteur.
Il semble donc légitime de s'interroger sur l'utilité d'une telle garantie pour l'emprunteur. Pour le prêteur, elle est évidente : elle grossit sa marge sur l'assurance emprunteur, puisqu'elle peut doubler le coût de la couverture. À garanties équivalentes, un contrat alternatif coûte deux à quatre fois moins cher que l'offre du bancassureur. Quand elle est imposée pour octroyer le crédit, la garantie perte d'emploi est intégrée dans cette notion fondamentale qu'est l'équivalence de niveau de garanties, qui permet à la délégation d'assurance de s'opérer. Si l'emprunteur veut faire jouer la concurrence, il doit présenter au prêteur un contrat délégué assorti de la garantie perte d'emploi.
Garantie perte d'emploi : elle reste facultative et optionnelle
Le rôle des courtiers est essentiel pour guider les emprunteurs dans le chemin de croix du crédit immobilier. Actuellement, en raison de la faiblesse des taux d'intérêts, l'assurance emprunteur pèse proportionnellement beaucoup plus lourd dans le TAEG (taux Annuel Effectif Global). L'ajout de la garantie perte d'emploi plombe encore plus la dépense assumée par l'emprunteur et le scelle auprès de la banque.
Noueau DPE au 1er juillet 2021
Par
agnes-hector
Prévue par la loi ELAN promulguée en 2018, la refonte du diagnostic de performance énergétique (DPE) entrera en vigueur le 1er juillet 2021, les nouveaux diagnostics deviendront alors opposables. Et les passoires énergétiques seront interdites à la location.
Le diagnostic de performance énergétique, un document de référence
Affiché sur les annonces immobilières, systématiquement présenté lors des ventes ou mises en location, il renseigne sur la performance énergétique d’un logement et oriente notamment les choix en termes de travaux de rénovation.
Le diagnostic de performance énergétique (DPE) est le document de référence qui renseigne sur la performance énergétique d’un logement ou d’un bâtiment, en évaluant sa consommation d’énergie et son impact en termes d’émission de gaz à effet de serre.
Le DPE a été instauré en 2006 afin de transposer la directive européenne pour la performance énergétique des bâtiments. Il est devenu un outil grand public pour l’information des ménages sur la performance énergétique de leur logement et un thermomètre essentiel de la politique publique de l’énergie et du logement, qui sert notamment à identifier les passoires énergétiques (étiquettes F et G).
Les pouvoirs publics oeuvrent pour un nouveau DPE plus fiable au 1er juillet
Le DPE a été créé en 2006 et l’étiquette énergie est devenue depuis un objet familier des Français. Si les Français ne connaissent pas toujours celle de leur propre logement – environ dix millions de logements possèdent un DPE actuellement soit un tiers du parc –, le DPE est systématiquement fourni en cas de vente ou de location et chacun connaît l’échelle graduée de A à G qui classe les logements en fonction de leur consommation énergétique, ne serait-ce que parce qu’elle figure sur les annonces des agences immobilières.
Pour autant, le DPE actuel bénéficie d’une confiance très relative de la part des Français et des acteurs du secteur puisqu’il repose parfois sur des données lacunaires : sa méthodologie de calcul dépend de la date de construction des logements et s’appuie dans certains cas sur l’analyse des factures d’énergie du logement, factures qui dépendent autant des habitudes du ménage, de son occupation récente que du logement en tant que tel. Tout en respectant la méthodologie, des DPE différents peuvent attribuer des étiquettes différentes pour des logements pourtant identiques et il existe également des DPE sans étiquettes dits « DPE vierges» lorsqu’aucune facture n’est disponible. Les DPE vierges représentent même près de 20 % des DPE réalisé.
Le cœur de la refonte du DPE consiste à le rendre plus fiable en revoyant sa méthodologie et son « moteur de calcul». Le nouveau DPE devrait être plus à même d’inspirer confiance à tous les propriétaires, locataires et professionnels de l’immobilier et de la construction.
De nouvelles méthodes de calcul pour le DPE
Plus précisément, la méthode de calcul du DPE a été unifiée pour tous les logements, en éliminant la méthode dite « sur facture » : le DPE s’appuie désormais uniquement sur les caractéristiques physiques du logement comme le bâti, la qualité de l’isolation, le type de fenêtres ou le système de chauffage, et utilise des données d’entrée plus fiables. De plus, la nouvelle méthode intègre de nouveaux paramètres qui fourniront une évaluation plus représentative de la performance du bâtiment : consommations énergétiques en matière d’éclairage et d’auxiliaires, mise à jour des scénarii météorologiques, prise en compte des équipements les plus récents ou encore calcul thermique amélioré.
Ainsi fiabilisé, le DPE sera rendu opposable au 1er juillet 2021, au même titre que les autres diagnostics du bâtiment, comme ceux relatifs à l’état des installations électriques ou à la présence d’amiante ou de plomb. Le rôle du DPE dans le processus d’acquisition immobilière s’en trouvera renforcé. L’opposabilité du DPE rendra plus solide l’adossement à l’étiquette énergie de dispositions réglementaires (comme l’interdiction de location des logements les plus énergivores via la définition de la décence d’un logement) ou d’aides spécifiques.
Une lisibilité accrue pour le nouveau DPE
La refonte du DPE est également l’occasion de revoir sa présentation. Le design du document a été revu afin de le rendre plus lisible, plus communicant et plus simple à comprendre pour les usagers.
La page de garde proposera une synthèse des informations les plus importantes et conservera l’étiquette traduisant la performance énergé- tique telle que les Français la connaissent déjà. L’étiquette climat qui détaille les émissions de gaz à effet de serre liées au logement sera affichée en complément. Afin de gagner en transparence, l’estimation du montant moyen des factures énergétiques du logement sera mise en avant de manière plus visible et plus simple. Ces trois éléments (étiquette énergie, étiquette climat et estimation de la facture) seront par ailleurs d’affichage obligatoire sur les annonces immobilières à compter du 1er janvier 2022 (disposition de la loi énergie climat de 2019).
Au-delà de ces éléments, le nouveau DPE constituera aussi un document technique plus complet. Il contiendra des informations supplémentaires, par exemple sur le confort d’été, la qualité de ventilation, la qualité de l’isolation ou même la répartition des déperditions thermiques dans le logement. Ces éléments permettront aux usagers, propriétaires, locataires, acquéreurs d’avoir une vision plus claire de l’état du logement. Le DPE comportera également des recommandations, qu’il s’agisse de travaux de rénovation ou de bons usages du logement. Il donnera une estimation du coût des travaux à entreprendre suivant deux niveaux d’ambition (travaux prioritaires et travaux permettant d’aller vers un logement performant).
En copropriété, il sera possible de faire réaliser un DPE à l’échelle du bâtiment, qui pourra être facilement décliné pour obtenir un DPE individuel valable pour chaque lot. Et pour les copropriétaires qui le souhaitent, ils pourront faire réaliser un DPE individuel spécifique à leur logement, notamment pour faire valoir des améliorations de la performance énergétique réalisées en partie privative.
À noter que le DPE collectif fera partie intégrante du diagnostic technique global que le projet de loi portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets, présenté en Conseil des ministres le 10 février dernier, prévoit de rendre obligatoire en copropriétés.
Les passoires énergétiques F et G devront être rénovées d’ici 2028
Dernier étage de la refonte du DPE : la révision des seuils définissant les différentes étiquettes et notamment les passoires énergétiques, à savoir les logements d’étiquettes F et G. En effet, le Gouvernement a fait de l’accélération de la rénovation énergétique des logements et plus particulièrement de la lutte contre les passoires énergétiques une politique prioritaire. Et ce d’autant qu’outre l’enjeu climatique, la lutte contre les passoires énergétiques revêt également un enjeu de justice sociale car les ménages qui les occupent, propriétaires comme locataires, sont les plus susceptibles de se trouver en situation de précarité énergétique. Rénover ces logements, c’est réduire les factures de ces ménages et améliorer leur confort.
Aujourd’hui, selon la classification du DPE actuel, on estime à près de 4,8 millions le nombre de passoires énergétiques (étiquettes F et G) en France métropolitaine, soit 17 % des logements.
Le Gouvernement a fixé l’objectif que l’ensemble des logements F et G soient rénovés d’ici 2028. Le projet de loi portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets, présenté en Conseil des ministres le 10 février dernier, interdit la location des passoires énergétiques à partir du 1er janvier 2028, au titre de la décence du logement. La trajectoire d’interdiction sera progressive : en 2023 pour les logements les plus énergivores (consommation supérieure à 450kWh/m2.an d’énergie finale), en 2025 pour les logements classés G et 2028 pour tous les logements F et G2.
Afin de faire du DPE un outil qui puisse également orienter la politique publique de rénovation énergétique vers les logements les plus émetteurs de gaz à effet de serre, les seuils des étiquettes traduisant la performance énergétique seront désormais calculés en fonction de deux facteurs : l’énergie primaire mais également les émissions de gaz à effet de serre. Les seuils de chaque classe énergétique seront donc des « double- seuils», un logement étant classé selon sa plus mauvaise performance, en énergie primaire ou en gaz à effet de serre.
Avec ce nouveau mode de calcul, les logements fortement émetteurs de gaz à effet de serre pourront se voir attribuer une nouvelle étiquette de performance énergétique plus basse que leur étiquette énergie actuelle.
Les nouveaux « double-seuils» retenus dans le cadre de cette refonte du DPE ne modifient pas le nombre global de passoires énergétiques qui reste à 4,8 millions de logements. Les changements de classes énergétiques entre ancien et nouveau DPE seront, sauf cas exceptionnel, limités à une classe au plus. Par exemple, parmi les logements que le diagnostic actuel classe au niveau C, 60% resteront classés C avec le nouveau DPE et 40% seront reclassés B ou D. De même, certains logements anciennement classés F pourront désormais être classés E, ou inversement.changements de classes énergétiques entre ancien et nouveau DPE seront, sauf cas exceptionnel, limités à une classe au plus. Par exemple, parmi les logements que le diagnostic actuel classe au niveau C, 60% resteront classés C avec le nouveau DPE et 40% seront reclassés B ou D. De même, certains logements anciennement classés F pourront désormais être classés E, ou inversement.
Ce qu’il faut retenir en pratique
Les trois arrêtés ministériels mettant en œuvre le nouveau DPE seront soumis à la consultation du public et des instances obligatoires dans les prochains jours avant publication au mois de mars. Tous les nouveaux diagnostics réalisés à partir du 1er juillet 2021 suivront la méthode et le format déterminés par cette refonte.
Le nouveau DPE s’appliquera à la totalité des DPE réalisés à compter du 1er juillet 2021, dans le cadre d’une vente ou location d’un logement du parc privé ou social, en maison individuelle ou en copropriété. Le vendeur ou bailleur devra fournir le nouveau DPE à tout candidat à l’acquisition ou à la location d’un bien. Les étiquettes F et G de ce nouveau DPE désigneront dès son entrée en application au 1er juillet les logements qualifiés de « passoires énergétiques ».
Immobilier locatif : 20 communes autour de grandes métropoles sur lesquelles miser
Par
agnes-hector
Source : Capital
Journalistes : Thomas Chemel, Thibaut Lamy
Date de publication : 24 décembre 2020
Dans cet article très complet, la rédaction de Capital s'appuie sur les chiffres et l'analyse du Laboratoire de l'Immobilier pour mettre en lumière 20 villes en périphérie des grandes métropoles dans lesquelles un investissement locatif peut se révéler gagnant.
L'équipe éditoriale a pris en compte quatre des indicateurs qu'analysent les équipes du Laboratoire de l'Immobilier dans le cadre de la réalisation d'études de marché :
- l’évolution locale de la population,
- le nombre de logements par ménage à l’échelle de la commune
- le taux de vacance,
- et le ratio de locataires du parc privé.
"L’évolution de la démographie, le taux de vacance, le taux de locataires ou le nombre de logements par ménages sont autant d’indicateurs permettant d’avoir une idée du potentiel de votre investissement dans une commune. Les autorisations d’urbanisme, les mises en chantier ou encore les projets de transports en commun permettent également d’affiner l’analyse de vos perspectives.
Pour vous aider à y voir plus clair, Capital a sollicité le Laboratoire de l’immobilier, un expert indépendant réalisant des études du marché neuf, notamment pour le compte des promoteurs. A l’aide de quelques indicateurs clés, nous avons sélectionné une liste de 20 communes situées en périphérie des grandes métropoles, telles que Paris, Lyon, Bordeaux, Montpellier ou encore Strasbourg, dans lesquelles un investissement locatif s’avère pertinent."
Voici la liste de ces 20 communes :
Vitry-sur-Seine (94)
Savigny-sur-Orge (94)
Allauch (13)
Pertuis (13)
Tassin-la-Demi-Lune (69)
Francheville (69)
Colomiers (31)
Castanet-Tolosan (31)
La Chapelle-sur-Erdre (44)
Bouaye (44)
Juvignac (34)
Jacou (34)
Obernai (67)
Illkirch-Graffenstaden (67)
Villeneuve-d’Ascq (59)
Wattignies (59)
Seyssins (38)
Saint-Égrève (38)
Talence (33)
Pessac (33)


